
Dlaczego warto czytać wyciąg bankowy?
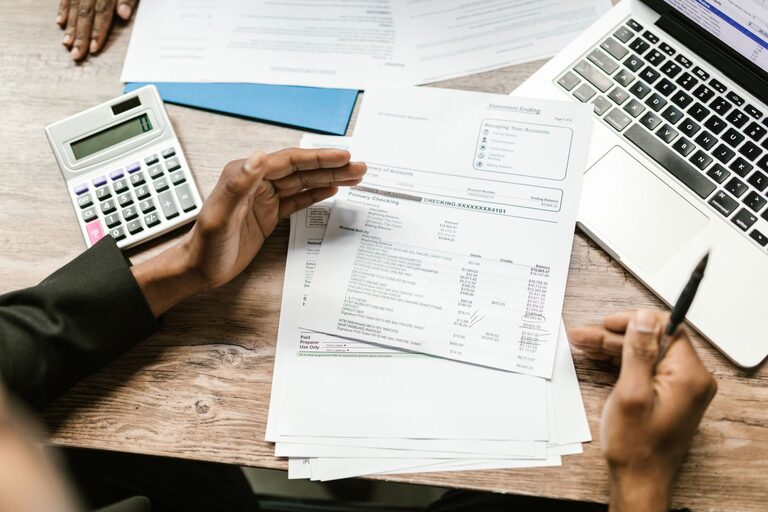
Wyciąg bankowy to zestawienie operacji wykonanych na koncie w określonym czasie. Bank może udostępniać go w aplikacji, bankowości internetowej albo przesyłać w formie elektronicznej. Dokument pokazuje między innymi wpływy, płatności, wypłaty gotówki, opłaty oraz saldo.
Regularne sprawdzanie wyciągu pomaga lepiej rozumieć własne finanse i szybko zauważyć nieprawidłowości. Dzięki temu można:
- sprawdzić, czy wszystkie transakcje są znane;
- kontrolować pobierane opłaty i prowizje;
- porównać wydatki z domowym budżetem;
- potwierdzić, że oczekiwane wpływy zostały zaksięgowane;
- zauważyć podwójnie pobraną płatność lub inną pomyłkę.
Wyciąg nie zawsze wygląda tak samo. Poszczególne banki stosują różne nazwy i układy informacji, ale najważniejsze elementy zwykle są podobne.
Najważniejsze informacje na początku dokumentu
W górnej części wyciągu najczęściej znajdują się dane rachunku oraz okres, którego dotyczy zestawienie. Warto zwrócić uwagę na:
- nazwę właściciela rachunku – osobę lub firmę, do której należy konto;
- numer rachunku – zwykle przedstawiony w pełnym formacie lub jako numer IBAN;
- rodzaj rachunku – na przykład konto osobiste lub oszczędnościowe;
- okres wyciągu – datę początkową i końcową;
- saldo początkowe – kwotę dostępną na początku analizowanego okresu;
- saldo końcowe – kwotę wykazaną na koniec okresu.
Saldo początkowe i końcowe pomagają ocenić, jak zmieniła się sytuacja na koncie. Nie należy jednak mylić salda księgowego z saldem dostępnym. Saldo dostępne może uwzględniać między innymi blokady środków, nierozliczone płatności kartą lub przyznany limit.
Jak zbudowana jest lista transakcji?
Centralną część wyciągu stanowi lista operacji. Każda pozycja może zawierać kilka informacji:
Data operacji i data księgowania
Data operacji wskazuje, kiedy płatność, przelew lub wypłata zostały wykonane. Data księgowania oznacza moment, w którym bank zapisał operację na rachunku. Te daty mogą się różnić, zwłaszcza w przypadku płatności kartą, przelewów międzybankowych oraz operacji wykonanych w dni wolne.
Opis transakcji
Opis informuje, czego dotyczyła operacja. Może zawierać nazwę sklepu, odbiorcy przelewu, operatora płatności, bankomatu albo usługodawcy. Czasami opis jest skrócony i nie pokazuje nazwy znanej z paragonu. W takiej sytuacji warto porównać datę, kwotę oraz miejsce wykonania płatności.
Kwota i rodzaj operacji
Wpływy są zwykle oznaczone znakiem plus, a obciążenia rachunku znakiem minus. Do wpływów mogą należeć wynagrodzenie, zwrot płatności, przelew od innej osoby lub wpłata własna. Obciążenia obejmują między innymi zakupy, rachunki, przelewy wychodzące, wypłaty z bankomatu i opłaty bankowe.
Saldo po operacji
Niektóre wyciągi pokazują saldo po każdej transakcji. Dzięki temu można prześledzić, jak poszczególne operacje wpłynęły na stan rachunku. Jeśli saldo nie zgadza się z oczekiwaniami, należy sprawdzić, czy w zestawieniu nie ma wcześniejszej operacji, blokady albo opłaty.
Jak rozpoznawać najczęstsze pozycje?
Przelewy przychodzące i wychodzące
Przelew przychodzący zwiększa saldo konta. W opisie powinny znaleźć się dane nadawcy, tytuł przelewu lub dodatkowe informacje przekazane przez bank. Przelew wychodzący zmniejsza saldo i może zawierać nazwę odbiorcy oraz tytuł płatności.
W przypadku regularnych przelewów, takich jak opłaty za mieszkanie lub rachunki, warto sprawdzić, czy kwota i termin zgadzają się z własnymi zapisami.
Płatności kartą
Płatność kartą może być widoczna jako blokada, a dopiero później jako transakcja zaksięgowana. Przez pewien czas ta sama kwota może więc pojawiać się w aplikacji w różnych miejscach. Po rozliczeniu blokada powinna zostać usunięta albo zastąpiona właściwą transakcją.
Warto pamiętać, że nazwa na wyciągu może wskazywać operatora płatności, a nie bezpośrednio sklep. Pomocne jest porównanie kwoty i daty z potwierdzeniem zakupu.
Wypłaty z bankomatu
Pozycja dotycząca bankomatu zwykle zawiera datę, kwotę, lokalizację lub nazwę operatora. Oprócz wypłaconej gotówki może pojawić się prowizja. Jeśli korzystano z bankomatu innej sieci, opłata może być naliczona przez bank prowadzący konto albo operatora urządzenia.
Opłaty i prowizje
Opłaty bankowe mogą dotyczyć prowadzenia rachunku, karty, wypłaty gotówki, przelewu lub dodatkowej usługi. Ich nazwy bywają skrócone, dlatego w razie wątpliwości warto sprawdzić tabelę opłat i prowizji banku. Pozwala ona wyjaśnić, za co pobrano daną kwotę i jakie warunki obowiązywały w analizowanym okresie.
Co zrobić, gdy transakcja jest nieznana?
Nieznanej pozycji nie należy od razu ignorować. Najpierw warto przeanalizować:
- dokładną datę i kwotę;
- nazwę odbiorcy lub operatora płatności;
- czy płatność nie dotyczy subskrypcji lub płatności cyklicznej;
- czy z konta nie korzystała inna upoważniona osoba;
- czy operacja nie była wykonana podczas zakupów internetowych lub zagranicznych.
Jeśli nadal nie można rozpoznać transakcji, należy skontaktować się z bankiem za pośrednictwem oficjalnego kanału. W przypadku podejrzenia nieuprawnionej płatności bank może wskazać dalsze kroki, takie jak zastrzeżenie karty, zmiana danych dostępu lub złożenie reklamacji. Nie należy przekazywać nikomu haseł, kodów jednorazowych ani pełnych danych logowania.
Jak systematycznie analizować wyciąg?
Najlepiej sprawdzać wyciąg raz w tygodniu lub po zakończeniu każdego miesiąca. Praktyczna metoda obejmuje cztery kroki:
- Porównaj saldo początkowe z końcowym.
- Przejrzyj wszystkie wpływy i sprawdź, czy są oczekiwane.
- Podziel wydatki na grupy, takie jak rachunki, zakupy, transport i opłaty.
- Zaznacz transakcje nieznane, podwójne lub wymagające wyjaśnienia.
Regularna analiza ułatwia także planowanie budżetu. Można zauważyć powtarzające się koszty, nieużywane usługi oraz wydatki, które często umykają przy codziennych zakupach.
Bezpieczne przechowywanie wyciągów
Wyciągi zawierają dane osobowe i informacje o rachunku, dlatego należy przechowywać je w bezpiecznym miejscu. Pliki elektroniczne warto chronić hasłem i pobierać wyłącznie z oficjalnej bankowości. Dokumentów nie powinno się wysyłać przypadkowym osobom ani publikować w internecie.
Czytanie wyciągu bankowego nie wymaga specjalistycznej wiedzy. Wystarczy znać podstawowe pola, porównywać operacje z własnymi zapisami i reagować na każdą niejasność. Taki nawyk pomaga lepiej kontrolować konto oraz szybciej wykrywać błędy i nieznane płatności.