
Płatności zbliżeniowe stały się codziennością. Można nimi zapłacić kartą, telefonem, zegarkiem, a czasem także innym urządzeniem wyposażonym w odpowiednią funkcję. Cały proces trwa zwykle kilka sekund i nie wymaga wkładania karty do terminala ani podawania gotówki.
Za wygodą stoją technologie komunikacji bezprzewodowej, zabezpieczenia bankowe oraz portfele cyfrowe. Warto wiedzieć, jak działają te rozwiązania, czym różni się płatność kartą od płatności telefonem i jak bezpiecznie korzystać z urządzeń na co dzień.
Czym są płatności zbliżeniowe?
Płatność zbliżeniowa polega na przekazaniu informacji między kartą lub urządzeniem a terminalem płatniczym bez fizycznego kontaktu. Wykorzystywana jest do tego technologia NFC, czyli komunikacja bliskiego zasięgu.
Terminal i karta lub urządzenie muszą znajdować się bardzo blisko siebie, zwykle w odległości kilku centymetrów. Po zbliżeniu terminal odczytuje dane potrzebne do rozpoczęcia transakcji, a następnie przekazuje je do systemu płatniczego i banku.
Podczas płatności:
- Terminal wykrywa kartę albo urządzenie.
- Następuje wymiana zaszyfrowanych informacji.
- Bank lub operator płatności sprawdza transakcję.
- Terminal wyświetla potwierdzenie zaakceptowania albo odrzucenia płatności.
W przypadku niższych kwot płatność może nie wymagać dodatkowego potwierdzenia kodem PIN. Przy wyższych kwotach terminal może poprosić o wpisanie kodu, nawet jeśli karta została użyta zbliżeniowo.
Jak działa technologia NFC?
NFC umożliwia krótkodystansową wymianę danych między kompatybilnymi urządzeniami. W karcie płatniczej znajduje się układ elektroniczny oraz niewielka antena. Terminal wytwarza pole, które pozwala na komunikację z kartą.
Telefon lub zegarek korzysta z podobnego rozwiązania. W takim przypadku urządzenie nie przekazuje jednak zwykle bezpośrednio pełnego numeru karty. Zamiast tego używa specjalnego cyfrowego identyfikatora, nazywanego tokenem.
NFC działa tylko na małą odległość, co ogranicza ryzyko przypadkowego połączenia z odległym urządzeniem. Nie oznacza to jednak, że użytkownik powinien całkowicie ignorować podstawowe zasady bezpieczeństwa.
Czym jest portfel cyfrowy?
Portfel cyfrowy to aplikacja lub usługa, w której można przechowywać cyfrowe wersje kart płatniczych, kart lojalnościowych, biletów i innych dokumentów. Na smartfonach portfel cyfrowy może być częścią systemu operacyjnego albo osobną aplikacją bankową.
Aby dodać kartę do portfela, użytkownik zazwyczaj:
- Otwiera aplikację portfela.
- Wybiera opcję dodania karty.
- Skanuje kartę lub wpisuje jej dane.
- Potwierdza swoją tożsamość w banku.
- Akceptuje warunki usługi.
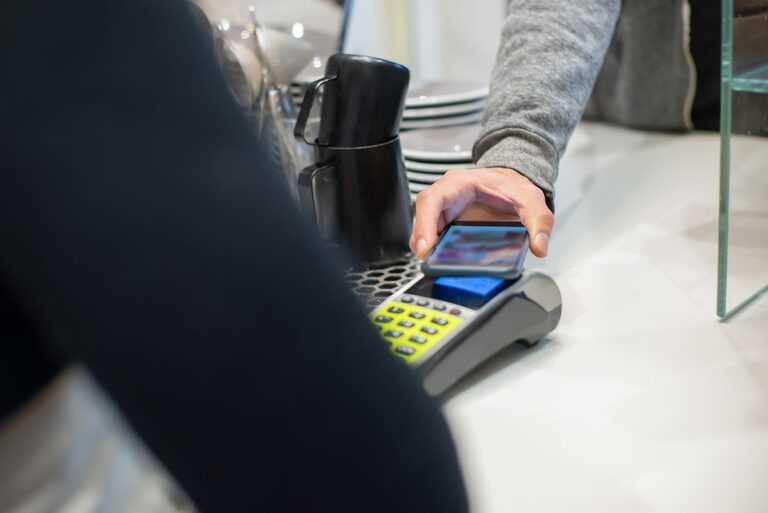
Po zakończeniu konfiguracji telefon lub zegarek może służyć jako urządzenie płatnicze. Przy kasie wystarczy odblokować urządzenie, wybrać kartę, jeśli jest ich kilka, i zbliżyć sprzęt do terminala.
Tokenizacja, czyli cyfrowy odpowiednik karty
Jednym z ważnych zabezpieczeń portfeli cyfrowych jest tokenizacja. Polega ona na zastąpieniu rzeczywistego numeru karty specjalnym ciągiem znaków przypisanym do konkretnego urządzenia lub usługi.
Sprzedawca i terminal otrzymują dane potrzebne do wykonania transakcji, ale nie muszą poznawać pełnego numeru karty. Token może być ograniczony do danego urządzenia, dlatego jego użycie na innym sprzęcie nie powinno być możliwe.
Tokenizacja nie eliminuje wszystkich zagrożeń, ale zmniejsza znaczenie danych zapisanych w systemie sprzedawcy. To także powód, dla którego usunięcie karty z telefonu nie musi oznaczać jej zamknięcia w banku.
Jak potwierdzana jest płatność telefonem?
Płatność telefonem może wymagać potwierdzenia tożsamości użytkownika. W zależności od urządzenia i ustawień służą do tego:
– odcisk palca,
– rozpoznawanie twarzy,
– kod blokady,
– hasło lub wzór.
Po potwierdzeniu urządzenie pozwala na wykonanie płatności zgodnie z zasadami ustalonymi przez bank i operatora portfela. W niektórych sytuacjach można zapłacić bez otwierania aplikacji, a w innych trzeba najpierw odblokować telefon.
Zegarki mogą działać nieco inaczej. Po założeniu na nadgarstek pozostają odblokowane przez określony czas, ale po zdjęciu często wymagają ponownego wpisania kodu. Ma to ograniczyć możliwość użycia urządzenia przez inną osobę.
Czy płatności zbliżeniowe są bezpieczne?
Bezpieczeństwo płatności zależy od kilku elementów: zabezpieczeń karty, terminala, banku, portfela cyfrowego oraz zachowania użytkownika. Nowoczesne systemy wykorzystują szyfrowanie, tokenizację i jednorazowe dane transakcyjne.
Warto pamiętać, że:
– zbliżenie do terminala nie wystarczy do odczytania wszystkich danych konta,
– telefon można dodatkowo chronić kodem lub biometrią,
– zgubione urządzenie można zdalnie zablokować,
– nie każda transakcja wymaga wpisania numeru karty,
– bank może powiadomić o płatności w aplikacji lub wiadomości.
Największe zagrożenia często wynikają nie z samej technologii, lecz z udostępnienia telefonu, kodu blokady albo danych logowania innej osobie. Ostrożność jest szczególnie ważna podczas instalowania nieznanych aplikacji i otwierania podejrzanych wiadomości.
Płatność kartą a płatność portfelem cyfrowym
Oba rozwiązania korzystają z podobnych systemów płatniczych, ale różnią się sposobem przechowywania i potwierdzania danych.
Karta zbliżeniowa:
– działa bez baterii i połączenia z internetem,
– można jej użyć w większości kompatybilnych terminali,
– ma własny układ płatniczy,
– zwykle wymaga kodu PIN po przekroczeniu określonego limitu lub po serii transakcji.
Portfel cyfrowy:
– korzysta ze smartfona lub zegarka,
– może przechowywać kilka kart,
– często wymaga odblokowania urządzenia,
– pozwala zdalnie usunąć kartę z utraconego sprzętu,
– może oferować dodatkowe funkcje, takie jak bilety i karty lojalnościowe.
Co zrobić, gdy płatność nie działa?
Nieudana płatność nie zawsze oznacza problem z kartą. Przyczyną może być terminal, urządzenie, ustawienia portfela albo chwilowa przerwa w działaniu systemu.
W takiej sytuacji warto:
- Sprawdzić, czy karta jest aktywna i nie została zablokowana.
- Upewnić się, że NFC jest włączone, jeśli telefon tego wymaga.
- Odblokować urządzenie i spróbować ponownie.
- Zbliżyć właściwą część telefonu lub zegarka do terminala.
- Sprawdzić, czy terminal obsługuje wybraną metodę.
- Użyć fizycznej karty albo innej dostępnej formy płatności.
- Skontaktować się z bankiem, jeśli problem się powtarza.
Brak połączenia z internetem nie zawsze uniemożliwia płatność telefonem, ponieważ część danych może być przechowywana tymczasowo w bezpiecznym obszarze urządzenia. Liczba takich transakcji może być jednak ograniczona. Zależy to od banku, operatora portfela i ustawień systemu.
Dobre nawyki podczas korzystania z portfeli cyfrowych
Aby korzystać z płatności zbliżeniowych wygodnie i bezpiecznie, warto stosować kilka prostych zasad:
– używaj blokady ekranu i nie udostępniaj kodu innym osobom,
– instaluj aktualizacje systemu oraz aplikacji,
– pobieraj programy wyłącznie z zaufanych źródeł,
– włącz powiadomienia o transakcjach,
– regularnie sprawdzaj historię płatności,
– w razie utraty telefonu zablokuj urządzenie i usuń karty z portfela,
– nie podawaj kodów autoryzacyjnych osobom kontaktującym się telefonicznie lub przez wiadomości.
Płatności zbliżeniowe i portfele cyfrowe łączą szybkość z dodatkowymi zabezpieczeniami. Ich działanie opiera się na komunikacji NFC, tokenizacji oraz potwierdzaniu tożsamości użytkownika. Gdy urządzenie jest odpowiednio chronione, płatności telefonem lub zegarkiem mogą być wygodną alternatywą dla tradycyjnej karty.